作者:张春律师 知恒广州刑事专业委 副主任 、专注重大疑难复杂的诈骗案辩护、电话:170 6045 1589(微信同号);
备注:本文原创,未经许可不能转载
前言
司法会计鉴定,是诉讼活动中不可或缺的一环,旨在通过具有专门知识的人员对案件中涉及的财务会计资料及相关材料进行细致检验,对关键财务会计问题作出鉴别判断,并提供专业意见。这一活动对于案件事实的查明至关重要,特别是在涉案财物和获利金额的认定上,司法会计鉴定往往起着举足轻重的作用。
更进一步讲,司法会计鉴定的结果往往对案件的起诉和最终判决产生决定性影响。因此,在经济犯罪案件中,辩护律师必须高度重视司法会计鉴定意见,并在必要时提出有针对性的辩护策略。在我们办理的经济犯罪案件中,我们曾对司法会计鉴定意见进行深入分析,提出辩护意见,这些意见有的被司法单位采纳,有的则成功推翻了原鉴定结论,从而为案件争取到了更为有利的结果。本文将结合具体案例,对司法会计鉴定意见常见的四大辩护要点进行梳理和归纳。
一、未告知犯罪嫌疑人/被告人的司法会计鉴定意见不能作为定案依据
在我们办理刑事案件的过程中发现,部分司法机关为了“图省事”或者是担心行为人提出意见,会直接将司法会计鉴定意见的结果不告知行为人,从而直接作为证据使用,在张春律师办理的某起职务侵占、挪用资金的案件中就存在这种情况。该证据是关系到本案是否构成犯罪的关键证据,本案中一审法院对司法会计鉴定意见的关键证据没有依法送达行为人,也没有组织举证质证,一审判决程序违法,最终法院采纳了我们提出的观点,作出对行为人有利的结果。
根据《刑事诉讼法》第一百四十八条规定,“侦查机关应当将用作证据的鉴定意见告知犯罪嫌疑人、被害人。如果犯罪嫌疑人、被害人提出申请,可以补充鉴定或者重新鉴定。”
《公安机关办理刑事案件程序规定》第二百五十二条规定,“对鉴定意见,侦查人员应当进行审查。对经审查作为证据使用的鉴定意见,公安机关应当及时告知犯罪嫌疑人、被害人或者其法定代理人;”第二百五十三条规定:“犯罪嫌疑人、被害人对鉴定意见有异议提出申请,以及办案部门或者侦查人员对鉴定意见有疑义的,可以将鉴定意见送交其他有专门知识的人员提出意见。必要时,询问鉴定人并制作笔录附卷。”
《刑事诉讼法解释》第九十七条规定,对鉴定意见应当着重审查以下内容:“(十)鉴定意见是否依法及时告知相关人员,当事人对鉴定意见有无异议。根据《刑诉法解释》第九十八条第九项“鉴定意见具有下列情形之一的,不得作为定案的根据:(九)违反有关规定的其他情形。”
司法实务中,对于关键证据没有进行质证、充分辩论的,二审法院作出发回重审的裁定,如姬某某、张某某玩忽职守案【(2016)晋04刑终445号】(裁定书附后)裁定原文:襄垣县水利局水资办职能、二被告人职责以及是否应对诚丰电厂、容海电厂拖欠水费承担责任是本案争议的焦点,因此本案中的职能、职责类证据是本案的关键性证据,应对此进行完整出示和充分辩论,以保证被告人的辩护权。原审被告人姬某某辩护人所提证据没有完全出示、程序严重违法的辩护理由,经查,部分证据在原审庭审举证质证时记录较为简单,该证据名称在庭审笔录中显示的并不是全称,但确实有少数证据看不出已举证、质证,原审审理程序限制了当事人的法定诉讼权利,可能影响公正审判。处理结果:发回重审。
二、对鉴定主体适格的审查,没有相关资质提出辩护
适格的鉴定主体是一份司法会计鉴定具有证据能力的基础。对鉴定主体适格的审查包括对鉴定机构和鉴定人的资质审查。如果不具备鉴定资质,则意味着制作出的鉴定意见不具有证据力。
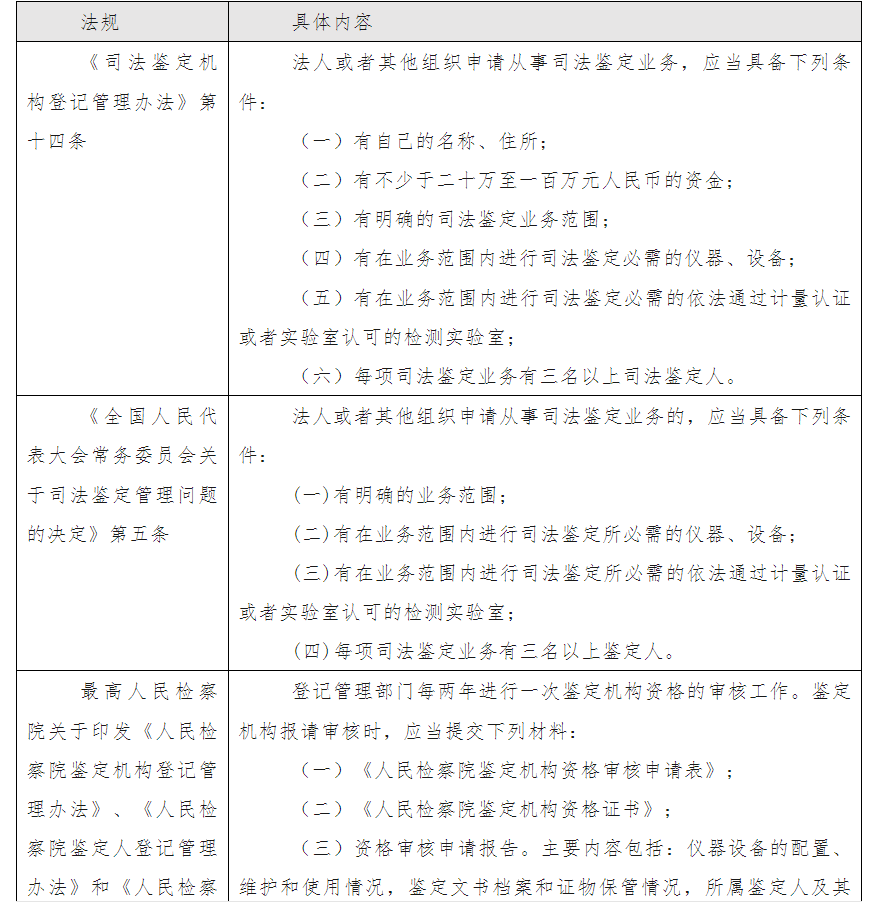

综合上述法条,对鉴定机构审查的要点主要包括:
(1)审查机构的经营范围和营业期限,确保其合法性和稳定性。
(2)核查机构是否拥有足够的鉴定人员,以及这些人员是否具备相应的专业资质。
(3)确认机构是否每两年进行一次资格审核,并检查其提交的审核材料是否完整、真实。
通过对鉴定机构资质的严格审查,我们可以确保司法会计鉴定的专业性和准确性,从而维护司法公正和权威。
2.鉴定人的资质审查
关于鉴定人的资质,律师可以重点审查鉴定人执业资质是否在年检有效期内,是否同时在两个机构执业,是否需要回避等问题。
根据《司法鉴定程序通则》第二十条规定,司法鉴定人曾经参加过同一鉴定事项鉴定的,或者曾经作为专家提供过咨询意见的,或者曾被聘请为有专门知识的人参与过同一鉴定事项法庭质证的,应当回避。
在(2015)新刑初字第2号杨某贪污案中,一审刑事判决书指出:根据《人民检察院鉴定人登记管理办法》第十三条的规定,《人民检察院鉴定人资格证书》有效期为六年,自颁发之日起计算。作出(2014)第09号司法会计鉴定书中的三名查证人宋某某、张某某、付某某的资格证书在受理此司法会计鉴定前,均已超过六年有效期,而公诉机关不能提供有效证据证明三名查证人员的鉴定资格尚在有效期内;故本院对公诉机关提供的玉溪市人民检察院司法鉴定中心玉检技司会字(2014)第09号司法会计鉴定书不予采信。
三、司法鉴定人员对鉴定事项没有中立、合规提出辩护
司法会计鉴定应当坚持语言规范,内容完整,描述准确,论证严谨,结论科学的原则*。基于此,出具司法会计鉴定意见的鉴定机构只能对案件中涉及的财务会计资料及相关材料进行检验,对需要解决的财务会计问题进行鉴别判断和提供意见。对于法律问题,诸如被告人是否构成犯罪、构成何罪等问题,不能妄下结论。
在(2018)赣**刑终69号李某某非法吸收公众存款罪、合同诈骗罪中,该案司法会计鉴定意见只对鉴定涉及的财务会计问题提出意见,而不能涉及法律问题。故该鉴定意见中“涉及李某某对外吸收公众存款汇总表”,对李某某向外吸收资金的性质,鉴定机构却做了“非吸数额的认定”,对该部分意见,本院不予采信。对于庭审中辩护人就该项部分提出异议的辩护意见予以采纳,从而作出了有利的判决。
四、司法会计鉴定的审查鉴定材料不具有真实性、完整性进行辩护
《人民检察院司法会计工作细则》第二十四条第二款规定:鉴定意见不得依据犯罪嫌疑人供述、被害人陈述、证人证言等非财务会计资料形成。
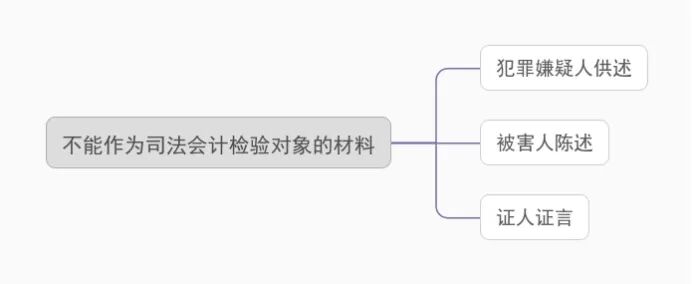
根据刑事诉讼法的规定,司法会计鉴定由司法机关或检察机关委托制作。作为言词证据,犯罪嫌疑人供述、被害人陈述、证人证言未经过法庭质证,不能作为定案的根据。同时,言词证据存在刑讯逼供获得的风险,且三者有出现不一致的可能性,有误鉴定的真实性。
前述的杨某贪污案中也提出了这个质证观点:(2014)第09号司法会计鉴定书中的部分检验意见,不是依据财务资料作出,而是依据未经法庭质证、认证的证人证言作出的结论,所得出的检验意见不客观真实;故本院对公诉机关提供的玉溪市人民检察院司法鉴定中心玉检技司会字(2014)第09号司法会计鉴定书不予采信。
结语
在司法实践中,司法会计鉴定作为一类重要的法定证据,在经济犯罪案件中发挥着至关重要的作用。由于其高度的专业性和权威性,法官、检察官往往对其依赖程度较高,甚至在某些情况下,司法会计鉴定意见对定罪量刑具有决定性的影响。因此,对于辩护律师而言,对司法会计鉴定进行细致、全面的质证显得尤为重要。
在质证过程中,律师可以从前述四个要点出发,即未告知犯罪嫌疑人/被告人、鉴定机构的资质审查、鉴定人的资质审查以及鉴定意见的实质内容审查,逐一进行细致的分析和论证。通过深入剖析鉴定意见的科学性、客观性和合法性,律师能够提出有力的质证意见,提高质证意见被采纳的几率,从而为实现有效辩护奠定坚实的基础。
总之,对司法会计鉴定进行细致的质证,不仅是辩护律师的职责所在,也是确保司法公正、维护当事人合法权益的必要手段。在未来的司法实践中,我们应当继续加强对司法会计鉴定质证的研究和实践,不断提高质证水平,为当事人提供更加优质的法律服务。